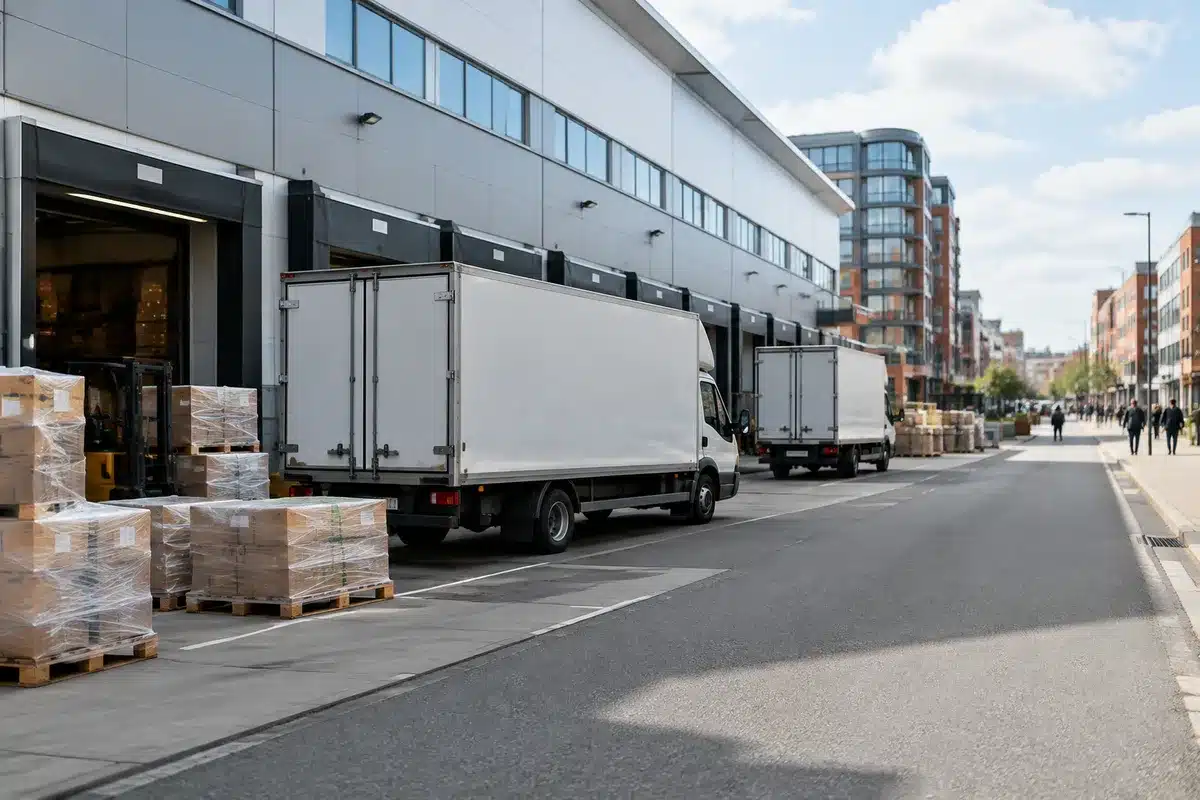
Il mercato immobiliare italiano ha superato la soglia di oltre 10 miliardi di euro di investimenti negli ultimi mesi, con un flusso di capitale concentrato soprattutto su retail, logistica e settore alberghiero. Questo spostamento di interesse non è solo una buona notizia per gli operatori: cambia l’offerta urbana, i valori delle locazioni e le strategie delle città nel breve termine.
Attico economico: città ideali e strategie per abitarlo senza spendere troppo
Trilocali 55.000 euro: città e borghi dove conviene comprarli ora
Operatori internazionali e fondi istituzionali hanno intensificato le acquisizioni, attratti da rendimenti ancora competitivi rispetto ad altri mercati e dalla rapida ripresa della domanda in alcuni segmenti chiave.
Dove si concentra il capitale
La logistica rimane il target più appetibile per la sua resilienza: l’espansione dell’e‑commerce e la riorganizzazione delle filiere produttive stanno spingendo la ricerca di magazzini moderni vicino ai grandi snodi autostradali e portuali. In molte province la scarsità di prodotto pronto ha spinto prezzi e canoni verso l’alto.
Nel retail la preferenza è per le high street e i centri commerciali riprogettati con un’offerta esperienziale. Gli investitori guardano ai punti vendita in centro città e ai progetti di riqualificazione che integrano servizi, ristorazione e intrattenimento, mentre la tipologia di centro commerciale tradizionale resta sotto esame.
Infine gli hotel beneficiano della ripresa del turismo e degli spostamenti corporate: ricettività nelle grandi città e nelle destinazioni leisure ha riportato occupazione e tariffe verso livelli pre‑pandemia, rendendo appetibili sia acquisizioni dirette sia operazioni di conversione di immobili esistenti.
Implicazioni per il territorio e per i consumatori
Un’ondata di investimenti di questo tipo comporta effetti concreti. A livello urbanistico si accelerano progetti di rigenerazione e si ridisegnano accessi e servizi; sul mercato degli affitti commerciali, i canoni nelle piazze migliori tendono a consolidarsi o a salire. Per i cittadini, più investimenti possono significare nuove offerte di consumo e posti di lavoro, ma anche pressioni sui prezzi e trasformazioni degli spazi pubblici.
Non è però un panorama privo di rischi. La compressione dei rendimenti spinge alcuni operatori a guardare a prodotti secondari con profili di rischio più alti; nel frattempo gli input legati a costi di costruzione, normative ambientali e mutamenti dei tassi d’interesse introdurranno frizioni nelle prossime fasi.
- Volumi: oltre 10 miliardi movimentati negli ultimi mesi, segnale di fiducia ma anche di competizione elevata.
- Settori preferiti: logistica per la domanda strutturale, retail prime per la resilienza delle location, alberghiero per la ripresa del turismo.
- Rischi: compressione dei rendimenti, aumento dei costi di sviluppo, incertezza sui tassi e requisiti ESG più stringenti.
- Geografia: focus su grandi città e nodi infrastrutturali; opportunità emergenti nelle aree di seconda cintura metropolitana.
Bilocale con ascensore e vista: piccolo comfort che conquista chi cerca praticità
Case con camino a prezzi incredibili: dove trovarle ora
Dal punto di vista degli investitori, la strategia prevalente è ora selettiva: puntare su asset core e su progetti di rigenerazione che offrono resilienza e visibilità dei flussi di cassa. Per le amministrazioni locali, la sfida è governare questa domanda per massimizzare benefici economici e limitare impatti negativi sui tessuti urbani.
Nel medio periodo il mercato dovrebbe mantenere dinamismo, ma con una maggiore attenzione ai criteri di sostenibilità e alla qualità degli immobili. Monitorare la disponibilità di prodotto moderno, l’evoluzione dei canoni e le condizioni finanziarie globali resterà fondamentale per capire se la crescita attuale si trasformerà in un trend duraturo.
Articoli simili :
- Immobili Commerciali: Italia 2025, l’Anno della Grande Svolta!
- Prezzi immobili di lusso 2026: accelerazione che lascia indietro gli affitti
- Amancio Ortega guida un impero immobiliare: quanto pesa sul mercato globale
- Immobiliare: La ripresa “green” riaccende il mercato! Scopri come.
- Mercato immobiliare accelera: vendite record, affitti più cari e valori in rialzo