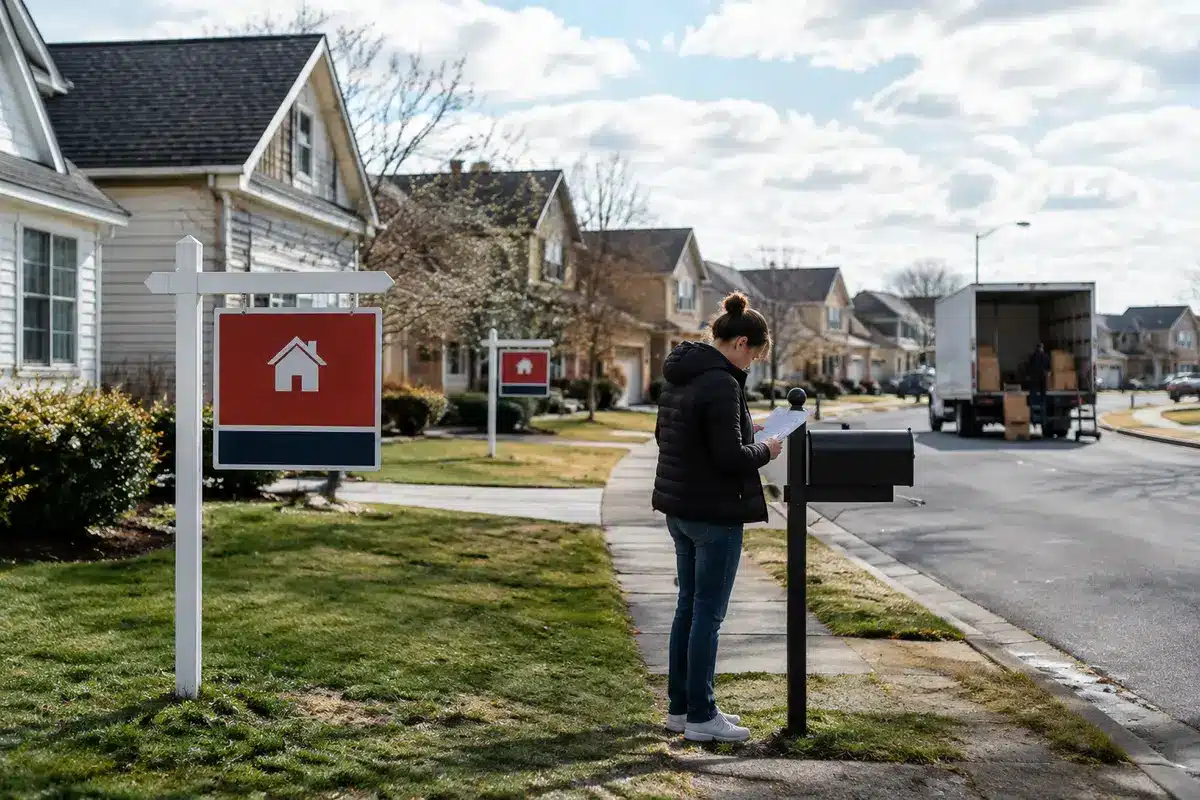
La crescita dei tassi ipotecari ha raffreddato diversi segmenti del mercato immobiliare statunitense, con effetti che arrivano fino ai portafogli delle famiglie e ai bilanci delle imprese edili. Per chi sta pensando di comprare, vendere o rinegoziare un mutuo la posta in gioco è concreta: pagamenti mensili più alti e meno margine di manovra finanziaria.
Trilocali 55.000 euro: città e borghi dove conviene comprarli ora
Bilocale con ascensore e vista: piccolo comfort che conquista chi cerca praticità
Perché la situazione conta ora
Negli ultimi mesi il rialzo dei rendimenti sui titoli di Stato e la politica monetaria più restrittiva hanno spinto i tassi dei mutui verso livelli significativamente superiori rispetto al passato recente. Questo ha ridotto la domanda di abitazioni, allungato i tempi di vendita e limitato la capacità di molti acquirenti di sostenere un mutuo alla cifra richiesta.
Impatto immediato su vendite e prezzi
Le case restano sul mercato più a lungo e le offerte sono spesso sotto il prezzo richiesto. In mercati particolarmente costosi, dove l’acquisto dipende in larga misura dal finanziamento, la frenata nelle compravendite è più marcata; al contrario, aree con prezzi più contenuti registrano una domanda più resiliente.
Per i venditori, la dinamica si traduce in scelte difficili: accettare proposte inferiori, attendere una ripresa dei tassi, oppure offrire incentivi come sconti sulle spese di chiusura. I compratori in attesa sperano in un calo dei tassi, ma l’incertezza sui mercati finanziari rende le tempistiche imprevedibili.
Costruttori e rifinanziamenti
I costruttori stanno rallentando alcuni progetti in risposta a ordini di acquisto più deboli e a costi di finanziamento più elevati. Anche il mercato delle ristrutturazioni e dei rifinanziamenti ha perso slancio: molte famiglie che in passato avrebbero scelto di rifinanziare per ottenere liquidità o migliorare condizioni contrattuali non trovano più offerte vantaggiose.
- Accessibilità: pagamenti mensili più alti riducono la platea di acquirenti idonei.
- Velocità di vendita: più tempo sul mercato significa possibile pressione al ribasso sul prezzo.
- Offerta: alcuni proprietari ritirano le case dal mercato aspettando condizioni migliori.
- Settore edilizio: piani di sviluppo rimandati o ridotti per contenere i rischi finanziari.
Case con camino a prezzi incredibili: dove trovarle ora
Attici da 30.000€: occasione a basso costo per diventare proprietario e dire addio all’affitto
Chi perde e chi guadagna
Non tutti i segmenti reagiscono allo stesso modo. Gli acquirenti che possono comprare in contanti o che hanno accesso a mutui a tasso fisso stipulati in passato restano in una posizione di vantaggio. I proprietari che non devono vendere immediatamente possono aspettare una normalizzazione dei tassi; al contrario, chi deve liquidare un bene per motivi personali o economici è più esposto a perdite potenziali.
| Chi è interessato | Effetto principale |
|---|---|
| Compratori con mutuo | Maggiore onere mensile; alcune offerte diventano non fattibili |
| Venditori | Prezzi sotto pressione; più tempo per vendere |
| Costruttori | Progetti rimandati; riduzione dei nuovi avviamenti |
| Affittuari | Possibile aumento della domanda di affitti e pressione sui canoni |
Cosa monitorare nelle prossime settimane
Per capire se il mercato sta andando verso una stabilizzazione o verso una correzione più pronunciata, vale la pena seguire alcuni indicatori chiave: le comunicazioni della banca centrale, l’andamento dei rendimenti dei titoli di Stato a 10 anni, i dati sulle vendite di case esistenti e i permessi di costruzione.
Se la Federal Reserve segnalerà un rallentamento della stretta, i tassi ipotecari potrebbero calare gradualmente. Al contrario, ulteriori rialzi dei rendimenti obbligazionari spingerebbero ancora più in alto i costi di finanziamento, accentuando la cautela degli acquirenti.
Pratiche consigliate per chi cerca casa oggi
Non si tratta di suggerimenti finanziari, ma di punti pratici che aiutano a orientarsi:
- Confrontare offerte di diversi istituti e valutare opzioni a tasso fisso e variabile.
- Calcolare la sostenibilità del mutuo non solo sul tasso attuale, ma anche su scenari con tassi più alti.
- Considerare alternative come dilatare i tempi di acquisto o puntare su mercati meno cari.
In sintesi, il rialzo dei tassi ha cambiato le regole del gioco immobiliare negli Stati Uniti: più cautela, trattative più lunghe e scelte strategiche per proteggere la propria liquidità. Per i prossimi mesi, la direzione dei mercati finanziari e le decisioni politiche resteranno i fattori determinanti.
Articoli simili :
- New York: case salgono dell’8% in un anno, compratori sotto pressione
- Mercato immobiliare accelera: opportunità per chi compra e chi vende
- Mercato immobiliare accelera: vendite record, affitti più cari e valori in rialzo
- IRS 30 anni avvisa: mutui e bond lunghi rischiano aumenti
- Prezzi case in bilico: +0,1% ad agosto e +3,6% in un anno, controlla la tua città